Galerie conceptuelle
Chaque image illustre un aspect méthodologique de la structure par terme, sans promotion ni recommandation d’utilisation.
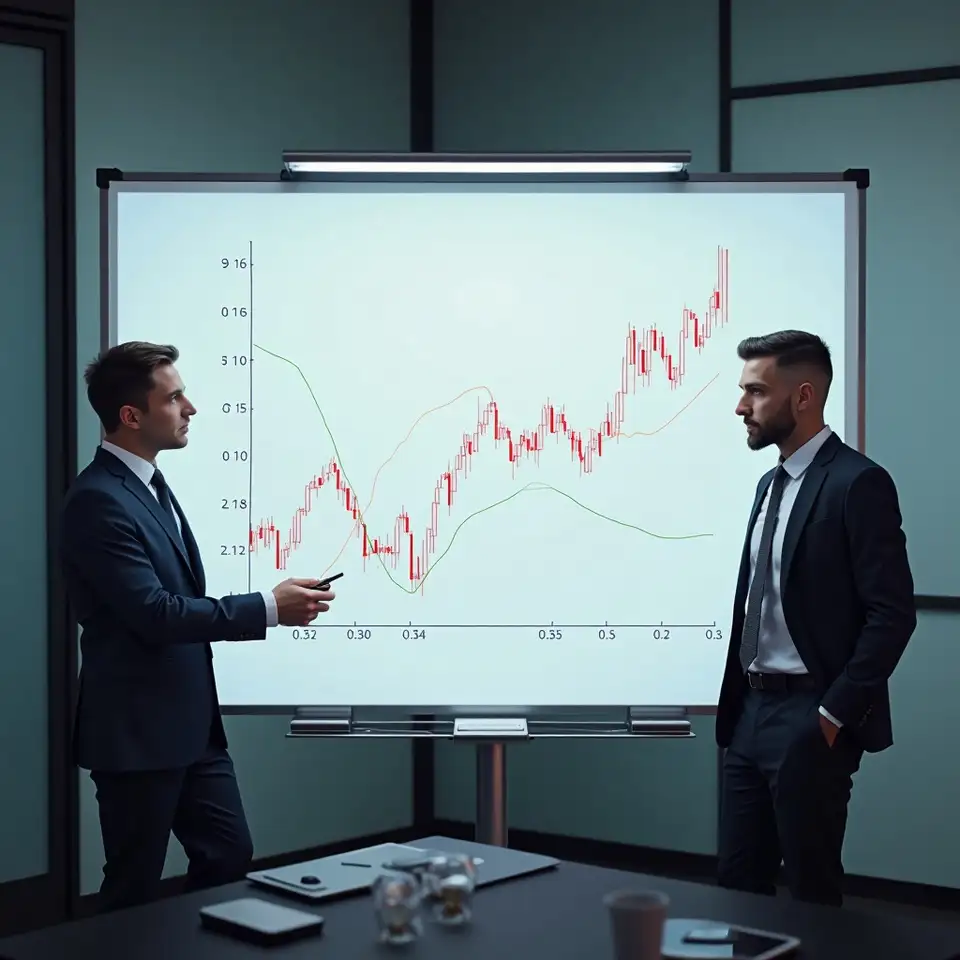
Courbe de taux illustrée
Un tableau blanc présentant une courbe de taux, illustrant visuellement la relation entre maturité et taux d’intérêt, sans lien avec un produit ou une recommandation.
Réunion sur l’analyse
Un groupe de professionnels en réunion, observant des graphiques financiers, pour souligner l’aspect collectif et objectif de l’analyse quantitative.
Ressources documentaires
Des livres ouverts sur la finance et les mathématiques, représentant la base théorique et documentaire de la modélisation de la structure par terme.
Outils analytiques
Un ordinateur affichant un logiciel d’analyse de données, utilisé exclusivement à des fins de démonstration et sans promotion de logiciel spécifique.
Présentation détaillée des concepts de structure par terme
Chaque segment traite uniquement des concepts fondamentaux et présente la diversité des approches sans prendre parti ni orienter la lecture.
L’analyse structurelle des taux d’intérêt s’effectue sur la base de concepts universels, sans parti pris ni recommandation implicite.
La présentation commence par une définition technique de la structure par terme, centrée sur la relation entre échéance et taux d’intérêt. Cette relation, observée sur les marchés financiers, est analysée indépendamment de tout contexte personnel ou institutionnel. L’objectif reste de fournir une compréhension générale, sans viser l’application à des cas particuliers ou à des stratégies d’investissement.
Ensuite, les principaux modèles sont exposés : Nelson-Siegel, Vasicek et autres, toujours en rappelant leurs fondements théoriques. Aucun de ces modèles n’est recommandé, la présentation se limitant à une description objective de leurs mécanismes et hypothèses. Les avantages et limites, ainsi que les zones d’incertitude, sont signalés pour chaque approche.
Enfin, il est précisé que le contenu proposé n’a pas vocation à fournir un avis d’expert ou à remplacer une analyse personnalisée. Toute utilisation des informations demeure sous la seule responsabilité de l’utilisateur, sans garantie ni recommandation.
Organisation et neutralité de la présentation thématique
La structure du site favorise une progression thématique, sans jugement de valeur, pour garantir une information objective et indépendante de chaque situation.
La structure du contenu s’articule autour d’une progression méthodique et neutre, destinée uniquement à l’information générale.
Le premier volet présente les définitions essentielles, avec une insistance sur la neutralité terminologique. Aucun modèle n’est valorisé au détriment d’un autre, chaque approche étant détaillée selon ses propres paramètres et limites. L’accent est mis sur la clarté des explications, sans simplification excessive ni orientation implicite.
Le deuxième volet compare les cadres mathématiques courants, sans émettre d’évaluation sur leur efficacité. Les différences, avantages et restrictions sont exposés pour permettre au lecteur d’appréhender la diversité existante, sans suggérer de choix privilégié. Cette démarche vise à éviter toute interprétation orientée ou conclusion hâtive.
Le dernier volet rappelle que la consultation ou l’utilisation de ces contenus est entièrement volontaire. Aucune démarche proactive n’est encouragée, et la neutralité demeure la règle dans la présentation des faits et concepts.
Présentation générale de la structure par terme
Concepts clés et cadre objectif
La structure par terme des taux désigne la relation entre la maturité des instruments financiers et leurs taux d’intérêt, indépendamment des situations individuelles. Ce concept est analysé à travers différents modèles quantitatifs, dont l’application relève de contextes variés, toujours sans préconisation personnalisée. La présentation couvre l’historique, les fondements et les distinctions majeures entre les approches classiques et contemporaines. Les méthodes mathématiques utilisées servent uniquement à illustrer des mécanismes généraux, sans invitation à l’action. L’objectif consiste à exposer de façon neutre les principes et les outils mobilisés, en précisant les hypothèses sous-jacentes. L’ensemble du contenu ne constitue ni offre, ni recommandation, ni conseil, et ne vise aucune situation particulière. L’accès à ces informations demeure volontaire, sans garantie d’exactitude pour des cas spécifiques.
Neutralité conceptuelle et définitions fondamentales
Structure par terme
La modélisation de la structure par terme s’appuie sur des méthodes de finance quantitative, présentées ici à titre informatif. Chaque notion traitée reste indépendante de toute application individuelle ou opérationnelle. Les sections abordent successivement les notions de taux spot, taux forward et la volatilité associée, toujours dans une optique descriptive. Les différences méthodologiques et les limites des modèles sont exposées pour illustrer la diversité des approches existantes. Ce contenu ne contient aucune recommandation ou orientation à suivre, et doit être perçu uniquement comme une ressource documentaire. La responsabilité de l’usage des informations incombe exclusivement au lecteur, aucune garantie n’étant apportée concernant l’adéquation à une situation particulière.
Chaque élément du contenu est traité dans une optique d’information générale, sans lien avec des recommandations, des conseils ou des instructions personnalisées.
Neutralité éditoriale et cadre de responsabilité
L’ensemble des rubriques proposées vise à clarifier les notions, sans prise de position ni incitation à l’action.
Chaque section se concentre sur un aspect distinct de la structure par terme, de la définition générale à l’analyse quantitative. Les explications sont développées dans le strict respect de la neutralité, sans jamais s’adresser à des cas particuliers ni orienter le lecteur vers une application concrète.
Les exemples présentés servent uniquement d’illustration, sans viser la représentativité ou la pertinence universelle. Aucun conseil n’est formulé quant à l’utilisation potentielle des modèles ou à la prise de décision sur les marchés financiers.
Enfin, il est explicitement indiqué que la navigation sur ce site ne saurait remplacer une consultation professionnelle, ni engager une quelconque responsabilité de la part de l’éditeur quant aux conséquences d’une utilisation des informations présentées.
Neutralité et cadre des modèles présentés
La structure par terme est un domaine où la précision et la neutralité priment. Il existe plusieurs modèles pour décrire l’évolution des taux selon l’échéance, chacun fondé sur des hypothèses spécifiques. Le contenu suivant vise à présenter ces cadres de manière objective, sans promouvoir aucune méthode en particulier.
Modèles classiques définis
Les modèles classiques de structure par terme s’appuient sur des hypothèses historiques et mathématiques. Ils servent uniquement à illustrer la façon dont les taux évoluent en fonction de la maturité, sans prétendre à une prédiction exacte.
Approches quantitatives abordées
La modélisation quantitative combine l’analyse statistique et des méthodes mathématiques pour décrire la dynamique des taux. Cette démarche n’implique aucune recommandation sur leur utilisation pratique.
Précautions méthodologiques
Les limites des modèles sont systématiquement soulignées, afin de clarifier les risques d’interprétation. Aucune garantie n’est donnée quant à la pertinence pour un cas individuel.
Cadre informatif strict
L’ensemble des informations est proposé dans un but d’information générale. L’utilisation ou l’interprétation relève de la seule appréciation du lecteur.
Valeurs fondamentales
Les valeurs présentées sont strictement informatives et ne constituent ni promesse de résultat ni orientation vers une méthode particulière.
- 01
-
Neutralité garantie
Neutralité éditoriale maintenue à chaque étape de la présentation, sans recommandation ni orientation vers une solution ou un produit. - 02
-
Précision méthodique
Précision des définitions et respect des cadres méthodologiques, sans simplification excessive ni suggestion d’application pratique.
- 03
-
Transparence sur les limites
Exposition transparente des limites, hypothèses et zones d’incertitude propres à chaque modèle ou méthode présentée. - 04
-
Respect réglementaire
Respect total du cadre légal suisse et des réglementations applicables, avec mention explicite de l’absence de conseil personnalisé.